Custo de produção na indústria de alimentos: o que entra na ficha técnica e o que fica de fora
Como montar a ficha técnica que sustenta o preço: rendimento, perda de processo, embalagem e por que ratear custo fixo por unidade engana a decisão.
Conheça a contabilidade para indústriaO custo de produção sai da ficha técnica, não da nota do fornecedor. Entram matéria-prima pelo peso líquido depois da perda de processo, embalagem, rótulo e mão de obra direta. Custo fixo fica de fora do custo por unidade: ele é pago pela margem de contribuição do mês inteiro.
O dinheiro entra, você paga os boletos e o caixa não fecha. A produção roda a todo vapor na fábrica de alimentos. O produto vai da esteira para a prateleira do supermercado. Mesmo com faturamento alto, a margem de lucro desaparece. Esse é o sintoma clássico de quem calcula a despesa pelo preço da nota fiscal do fornecedor. A fatura de compra engana a visão financeira.
Para entender para onde o dinheiro escorre, estruture a contabilidade para indústria. O controle real começa longe do escritório, dentro da fábrica. A base é a ficha técnica de cada item produzido. Nenhum gestor acerta o preço sem conhecer o trajeto físico dos ingredientes. A matemática da linha de montagem revela perdas financeiras que a contabilidade tradicional não enxerga.
Por que a nota do fornecedor não define o custo do produto
Quando você compra dez quilos de carne ou um lote de farinha, o boleto parece o custo do insumo. O empresário divide o valor cheio pelo volume do estoque e lança na planilha. Porém, a nota fiscal relata apenas o evento comercial. O papel não mostra o que acontece com o material físico na produção. A farinha cai no chão, a carne perde líquido, a massa gruda no misturador.
O custo financeiro real só existe após o produto cruzar o processo inteiro. A ferramenta que traduz esse trajeto é a ficha técnica de produção: a receita do alimento sob a ótica do dinheiro. Você anota grama por grama do que compõe o lote final. O erro mais frequente nas indústrias é a falta de amarração entre compra e consumo. Estipular preços com base na fatura esconde o desperdício diário da fábrica. A ficha técnica isola o valor do pacote final das falhas da operação.
O peso da nota de compra não entra inteiro na panela
Toda matéria-prima in natura sofre alteração de volume e peso no preparo. Você paga por vinte quilos de cebola, mas após descascar, sobram quinze quilos úteis. O valor dos cinco quilos descartados precisa compor a conta dos quinze que vão para a panela. Se dividir o valor da nota por vinte, o produto nasce com prejuízo invisível no caixa. Essa quebra de rendimento consome o oxigênio financeiro das fábricas.
Outro ponto crítico é a perda de processo: a máquina pinga produto fora do vidro, a esteira derruba biscoitos, a água evapora nos tachos. O cálculo exige a apuração dessa diferença de massa. O peso bruto pertence à nota fiscal, enquanto o peso líquido entra de fato na receita. Pesar o que vai para o lixo ou ralo é obrigatório. A ficha técnica absorve o peso financeiro da perda esperada. O que passa do limite vira ralo de ineficiência produtiva.
| Material comprado | Peso na nota | Peso útil na fábrica |
|---|---|---|
| Cebola in natura | 20 kg | 15 kg |
| Carne bovina com osso | 50 kg | 35 kg |
| Polpa de fruta congelada | 10 kg | 9,2 kg |
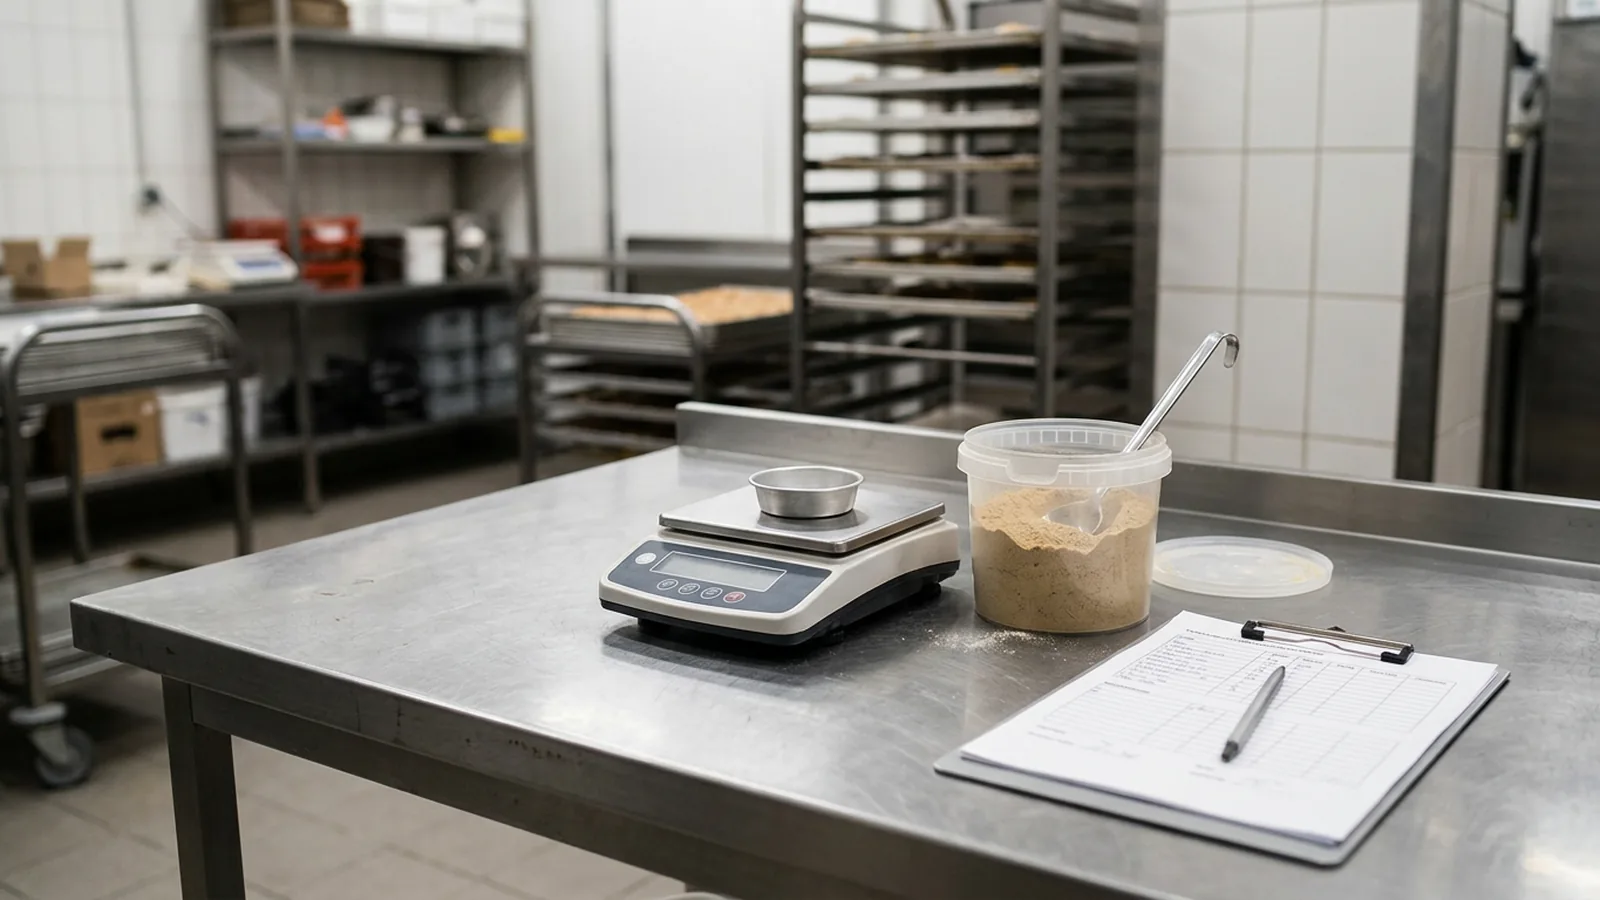
Os números da tabela ilustram a diferença de balança na prática. O gerente de produção deve medir a redução real da massa em cada lote. Sem balança perto da esteira, a planilha financeira perde a serventia.
Embalagem, rótulo e itens menores que somem da margem
A matéria-prima principal sempre concentra a atenção. O gestor gasta energia para negociar centavos no trigo, mas o pote e a tampa sobem de valor sem ninguém notar. A embalagem forma parte essencial do produto final. O custo da caixa de papelão, da fita adesiva e do rótulo pesa na formação do custo de produção.
O costume antigo classifica esses insumos diretos como despesa geral da empresa. Se o item físico sai da fábrica colado no pacote, pertence àquele lote. A conta da cola do rótulo precisa compor a unidade produzida. Ao comprar um milheiro de potes, a máquina de fechamento esmaga unidades no ajuste de calibração. Essa perda silenciosa funciona igual à quebra da matéria-prima. O lote bom paga a conta do pote rasgado.
- Pote, tampa e lacre térmico de segurança
- Caixa de papelão e fita gomada de fechamento
- Rótulo, contra-rótulo e fita do datador industrial
- Filme plástico para o palete de transporte na doca
- Corantes, espessantes e conservantes de pesagem baixa
A mesma regra atinge aditivos, espessantes e conservantes usados em gramas mínimas. Eles quase desaparecem da visão do operador, mas geram boletos volumosos no financeiro.
Mão de obra direta e a falha de cobrar tempo ocioso
O salário do operador da máquina e do ajudante de linha entra no custo da produção. A dúvida é como injetar esse valor na unidade do produto. O movimento inicial exige isolar quem compõe a mão de obra direta: o gerente e o auxiliar de estoque ficam de fora. Apenas a pessoa que toca na massa ou opera o equipamento entra na ficha técnica. O cálculo agrupa o salário base com provisões: férias, décimo terceiro e fundo de garantia. Depois, divide o pacote pelas horas úteis trabalhadas no mês.
Aqui repousa o maior perigo para o caixa: o operador cumpre oito horas, mas o equipamento processa alimento apenas seis. O resto do tempo consome lavagem, setup da máquina e intervalos. O peso financeiro do pacote exige considerar somente o tempo de máquina rodando. O dinheiro das horas de ociosidade fica fora da ficha técnica. A ociosidade relata ineficiência do período que reduz o lucro, não um gasto de produção do lote específico.
O veículo de entrega classifica a despesa como comercial, enquanto a linha de montagem gera o custo industrial. O dono do negócio precisa descer para o chão de fábrica com o cronômetro na mão e medir rotinas. Cronometrar a linha é a única base para definir quanto custa a operação de cada unidade.
A armadilha perigosa de ratear custo fixo pela produção
Os equipamentos consomem grande volume de energia e exigem manutenção. A eletricidade dos fornos é um custo variável: liga o quadro elétrico e a conta dispara, desliga as resistências e o gasto cai. O desafio separa a força motriz da esteira da luz do escritório. Fábricas com gestão blindada instalam medidores físicos por setor para mapear o consumo interno.
O rateio forçado do custo fixo concentra as piores decisões financeiras. O aluguel do galpão e o salário do supervisor formam os custos indiretos. Tentar dividir o aluguel pela quantidade de pacotes embalados cria caos em meses de retração. Se a produção cai pela metade, a fatia do aluguel por pacote dobra no papel. O produto parece mais caro, embora o consumo do maquinário seja o mesmo. Esse erro estimula aumentos de tabela durante crises, travando o estoque de vez.
A saída depende de acompanhar a margem de contribuição limpa. O produto deve pagar os itens diretos da ficha técnica e gerar sobra de dinheiro. A soma desse fundo de todos os lotes cobre o galpão e os impostos. Quando a diretoria separa o variável do fixo, os itens que garantem lucro ganham destaque. O custo de manutenção das máquinas assume formato de despesa do período, sem rateio forçado.
Nova matéria-prima obriga a recriar a ficha de preço
O agronegócio altera valores da safra frequentemente e o setor de compras busca opções baratas. Trocar a marca do fornecedor promete ganho rápido de caixa, mas o problema surge quando a farinha nova exige o dobro de água na receita. O desconto imperdível na cotação vira gasto extra na produção. A mudança de insumo primário invalida a ficha técnica anterior.
Você deve processar um lote de adaptação, pesar os rejeitos e cronometrar paradas. O novo frigorífico pode enviar carne com capa de gordura grossa, fazendo a equipe perder tempo raspando o bloco manualmente. Isso eleva o lixo orgânico e suga horas cruciais. Ao descarregar uma marca nova, a matemática financeira precisa voltar ao ponto inicial de cálculo.
O documento apurado sustenta a formação de preço de venda. Você corre risco de falência ao copiar a promoção agressiva do concorrente antes de ajustar as máquinas. O valor de venda no varejista carrega o fardo de sustentar seu ritmo produtivo. O controle sobre o rendimento lidera os rumos da gestão de caixa e custos na indústria. Encerre a mania de usar guias de faturamento como manual de rentabilidade. Caminhe até as esteiras e descubra os gargalos onde o dinheiro escapa.
Leia também
Conteúdo informativo, produzido pela Equipe Editorial Contábil Assessoria com apoio de IA e revisão humana. Não substitui a análise do caso concreto pelo contador responsável. Normas citadas conferidas na fonte oficial em 15/10/2026.
Perguntas frequentes
O que é ficha técnica na indústria de alimentos?
É o documento que lista tudo que entra em uma unidade do produto, com a quantidade exata de cada item. Ela é a base do custo, porque traduz a receita em números. Sem ficha técnica, o custo vira estimativa e o preço vira chute.
A perda de processo entra no custo?
Entra. Se cem quilos de matéria-prima rendem oitenta quilos de produto, o custo tem de ser calculado sobre o rendimento real, não sobre o peso comprado. Ignorar a perda é o erro que mais aparece quando a gente abre a planilha de uma fábrica.
Custo fixo deve ser rateado por produto?
Não para formar preço. Aluguel e folha administrativa não mudam com o volume, então o rateio faz o custo unitário subir quando a produção cai, bem na hora em que a empresa mais precisa vender. O custo fixo é pago pela soma das margens de contribuição do mês.
Com que frequência a ficha técnica deve ser refeita?
Sempre que mudar fornecedor, embalagem, rendimento ou processo. Troca de fornecedor costuma mudar o rendimento sem ninguém perceber, e a ficha antiga passa a mentir sobre o custo.
Equipe Editorial Contábil Assessoria
Equipe da Contábil Assessoria Empresarial, escritório de contabilidade consultiva em Marília desde 1972, que atende comércio, prestação de serviços e indústria no Simples Nacional, no Lucro Presumido e no Lucro Real. Todo texto passa por revisão humana antes de publicar.
Revisado por Equipe Editorial Contábil Assessoria, em 15/10/2026 · Apoio de IA · Revisão humana
Contábil Assessoria Empresarial em Marília e região
Atendemos empresas de Marília, Garça, Pompéia, Tupã, Bauru.
Artigos relacionados
 Indústria AlimentíciaCalendário fiscal da indústria de alimentos: obrigações que não podem atrasar
 Indústria AlimentíciaClassificação fiscal de NCM na indústria de alimentos: como o código certo reduz seu imposto
 Trabalhista13º salário 2026: os dois prazos, e por que a segunda parcela vence antes do que parece
