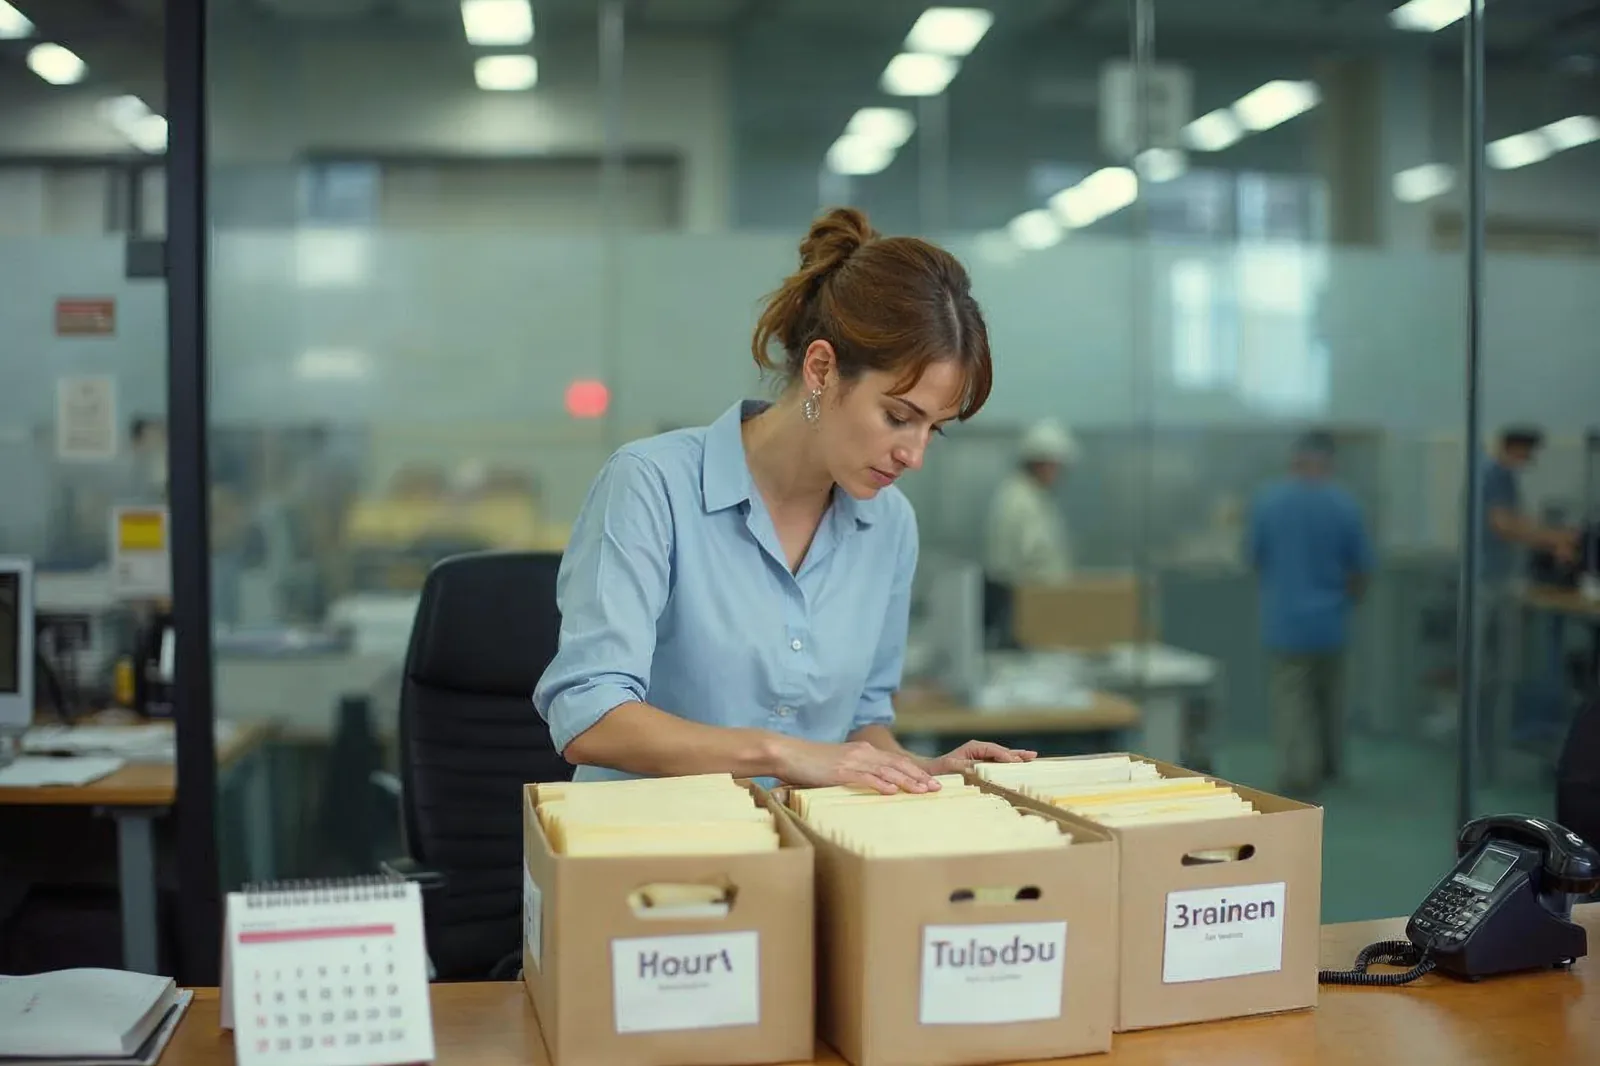
Calendário fiscal da indústria de alimentos: obrigações que não podem atrasar
Imposto atrasado vira multa e juros; obrigação acessória esquecida vira problema. Veja como o calendário fiscal organiza as entregas da indústria e protege o caixa.
Imposto atrasado vira multa e juros; obrigação acessória esquecida vira problema. Veja como o calendário fiscal organiza as entregas da indústria e protege o caixa.
Loja, clínica, escritório, distribuidora ou fábrica: toda empresa paga imposto a mais em algum ponto. Veja as teses que existem em cada perfil, o que muda por regime e o que é possível no Simples Nacional.
Desde janeiro de 2026, a Lei 15.270/2025 voltou a tributar dividendos: 10% na fonte quando a distribuição mensal a um mesmo sócio passa de R$ 50 mil. A regra alcança Simples, Presumido e Lucro Real. Veja a conta por perfil de retirada e como planejar.
O IR do empresário tem duas pontas: o que a empresa paga e o que o sócio declara. Veja como isso muda para o sócio do Simples, do Lucro Presumido e do Lucro Real, e o efeito da taxação de dividendos a partir de 2026.
A indústria de alimentos acumula crédito de ICMS que não vira caixa: ST, energia, insumos, crédito presumido e saldo de exportação. Veja como recuperar ou aproveitar esse ICMS antes da transição da Reforma.
Acima de R$ 50 mil por mês de uma mesma empresa para um mesmo sócio, há retenção de 10%. Abaixo disso, não. Veja como a taxação de dividendos muda a forma de retirar lucro com segurança.
O empresário declara pró-labore como rendimento tributável e dividendos conforme as regras de 2026. Veja o que é cada um, como informar e como evitar erro na declaração.
Planejar retiradas é decidir quanto, quando e como o sócio recebe da empresa. Com a taxação de dividendos valendo em 2026, o ritmo da distribuição muda o imposto de comércios, prestadores de serviço e indústrias, em qualquer regime.
As alíquotas de IRPJ e CSLL no Lucro Real são iguais para comércio, serviços e indústria. O que muda é a base. Veja o cálculo passo a passo, com exemplos dos três setores e o contraste com o Lucro Presumido.
Adições aumentam a base do IRPJ e da CSLL, exclusões reduzem. Brinde e perda de estoque no varejo, multa e despesa sem documento no serviço, provisão na indústria: veja o que ajustar em cada segmento e o que ocupa esse lugar no Presumido e no Simples.
No Lucro Real, o prejuízo fiscal abate o lucro dos períodos seguintes, limitado a 30% e sem prazo para usar o saldo. No Lucro Presumido e no Simples esse direito não existe: o prejuízo simplesmente se perde.
Distribuir lucro em proporção diferente da participação é possível quando o contrato permite e há deliberação formal. Com a taxação de dividendos, virou também tema de planejamento.